FIFO bei Kryptowährungen: Einzelbetrachtung und Wallet-Regel
FIFO ist in Deutschland keine pauschale globale Regel über alle Börsen und Wallets. Das BMF stellt die Einzelbetrachtung an den Anfang. Wenn sie nicht möglich ist, gelten Vereinfachungen für Haltefrist und Wertermittlung; die Finanzverwaltung verlangt dabei eine walletbezogene, konsistente Anwendung.
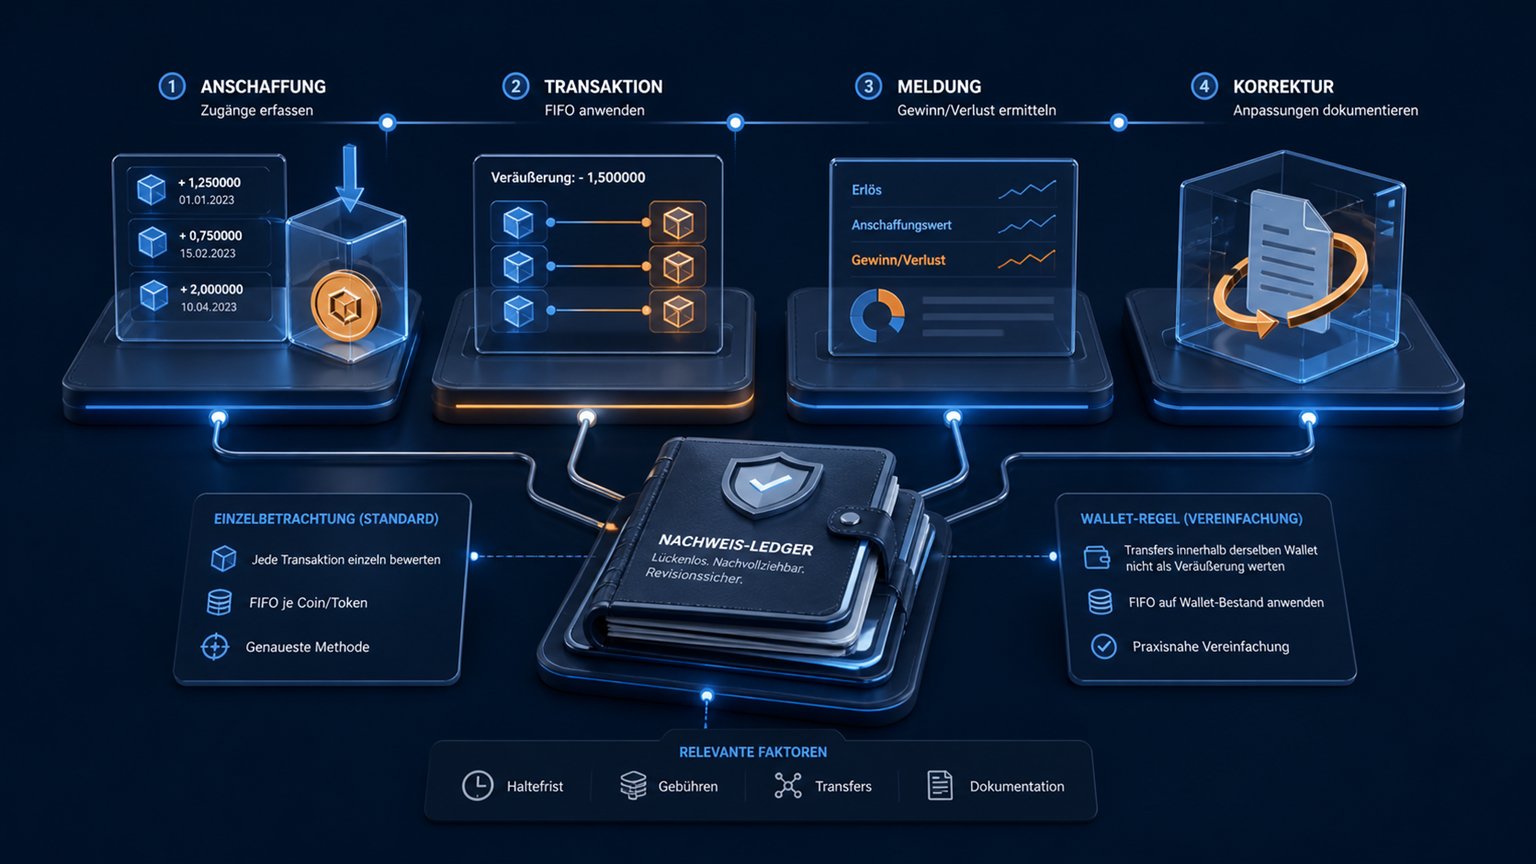
Einzelbetrachtung vor Vereinfachung
Krypto-Steuerunterlagen vorbereiten
Importiere deine Transaktionen, prüfe offene Datenpunkte und erstelle deinen Steuerreport, ohne die vollständige Berechnung manuell in Tabellen aufzubauen.
Jetzt vorbereiten →Nach dem BMF-Schreiben 2025 gilt für veräußerte Kryptowerte grundsätzlich Einzelbetrachtung. Sind die konkret veräußerten Einheiten technisch und anhand der Aufzeichnungen identifizierbar, werden deren tatsächliche Anschaffungsdaten und -kosten verwendet.
Ist eine Einzelbetrachtung nicht möglich, behandelt das BMF für die Haltefrist die zuerst angeschafften Einheiten einer Handelsbezeichnung als zuerst veräußert. Für die Wertermittlung nennt es die Durchschnittsmethode. Aus Vereinfachungsgründen kann auch für die Wertermittlung FIFO unterstellt werden. Diese Differenzierung geht in vielen vereinfachten Blogartikeln verloren.
| Ansatz | Verwendung | Voraussetzung |
|---|---|---|
| Einzelbetrachtung | konkretes Lot mit echten Kosten und Datum | Einheiten sind identifizierbar |
| FIFO Haltefrist | älteste Anschaffung gilt als zuerst veräußert | Einzelbetrachtung nicht möglich |
| Durchschnittsbewertung | durchschnittliche Kosten der Wallet | BMF-Regel bei fehlender Einzelzuordnung |
| FIFO Vereinfachung | älteste Kosten auch für Bewertung | dokumentiert und konsistent |
FIFO wird nicht blind über alle Plattformen gerechnet
Das BMF verlangt eine walletbezogene Betrachtung. Eine Börse oder verwahrte Account-Struktur kann dabei die relevante Einheit bilden; Self-Custody-Wallets sind getrennt nach den tatsächlichen Beständen zu betrachten. Innerhalb einer Wallet besteht für jede Handelsbezeichnung ein gesondertes Wahlrecht.
BTC auf Börse A wird daher nicht automatisch mit den ältesten BTC-Kosten aus Wallet B verrechnet. Ein globaler FIFO-Pool kann Anschaffungsdaten und Haltefrist verschieben und ist ohne fachliche Begründung kein Abbild der BMF-Vereinfachung.
Fehlerfall: Ein globaler Pool verwendet die falsche Wallet
Ein Anleger hält in Wallet A 0,1 BTC aus einem Kauf vom 10. Januar 2024 mit 1.000 Euro Kosten. Auf Börse B kauft er am 10. Juni 2025 weitere 0,1 BTC für 6.000 Euro. Am 20. September 2025 verkauft er ausschließlich die 0,1 BTC auf Börse B für 8.000 Euro. Zwischen A und B gibt es keinen Transfer; Gebühren bleiben in diesem Beispiel unberücksichtigt.
Vorher: Globales FIFO zieht die älteren BTC aus A heran. Es errechnet 8.000 − 1.000 = 7.000 Euro wirtschaftlichen Gewinn und ordnet den Verkauf fälschlich außerhalb der Jahresfrist ein. Zugleich erscheinen die wirklich verkauften BTC auf B weiterhin als Bestand.
Nachher: Walletbezogen werden die 0,1 BTC auf B verwendet. Der Unterschied beträgt 8.000 − 6.000 = 2.000 Euro; der Verkauf liegt innerhalb der Jahresfrist. Die 0,1 BTC auf A mit Kosten von 1.000 Euro bleiben erhalten, der Bestand auf B ist null. Verkaufsbeleg, Kontozuordnung und die fehlende Verbindung zwischen A und B erklären die Korrektur. Das Beispiel zeigt: Ein Poolfehler kann sogar die Entscheidung verändern, ob ein Verkauf überhaupt unter § 23 EStG fällt.
Rechenbeispiel mit zwei BTC-Käufen
| Datum | Vorgang | Menge | EUR-Kosten/Erlös |
|---|---|---|---|
| 10.01.2025 | Kauf | 0,10 BTC | 4.000 |
| 10.06.2025 | Kauf | 0,10 BTC | 6.000 |
| 20.12.2025 | Verkauf | 0,12 BTC | 8.400 |
Bei FIFO werden zunächst 0,10 BTC aus Januar mit 4.000 Euro Kosten und anschließend 0,02 BTC aus Juni mit 1.200 Euro anteiligen Kosten verwendet. Vor Gebühren beträgt der Gewinn 8.400 − 5.200 = 3.200 Euro. In der Wallet verbleiben 0,08 BTC aus dem Juni-Lot mit 4.800 Euro Kosten.
Bei Durchschnittsbewertung lägen die durchschnittlichen Kosten bei 50.000 Euro je BTC; 0,12 BTC hätten 6.000 Euro Kosten und der rechnerische Gewinn läge bei 2.400 Euro. Das Beispiel zeigt, warum die gewählte Methode im Report ausdrücklich genannt werden muss.
Ein Verkauf, zwei Haltefristen: Gebühren anteilig zuordnen
In einer einzigen Wallet befinden sich 0,1 BTC vom 10. Januar 2024 mit 4.000 Euro Kosten und 0,1 BTC vom 10. Juli 2025 mit 6.000 Euro Kosten. Am 20. September 2025 werden 0,15 BTC zu einem einheitlichen Preis für insgesamt 10.500 Euro verkauft; die Verkaufsgebühr beträgt 75 Euro. Der Anleger verwendet die FIFO-Vereinfachung auch für die Wertermittlung.
| Verwendetes Lot | Menge | Erlösanteil | Kosten | Verkaufsgebühr | Ergebnis |
|---|---|---|---|---|---|
| 10.01.2024 | 0,1 BTC | 7.000 Euro | 4.000 Euro | 50 Euro | 2.950 Euro; außerhalb der Jahresfrist |
| 10.07.2025 | 0,05 BTC | 3.500 Euro | 3.000 Euro | 25 Euro | 475 Euro; innerhalb der Jahresfrist |
Die Erlöse und Gebühren werden hier wegen des einheitlichen Verkaufspreises nach Menge aufgeteilt: 0,1 ÷ 0,15 des Gesamterlöses sind 7.000 Euro; derselbe Anteil an 75 Euro sind 50 Euro. Die übrigen 25 Euro Gebühr gehören zum jüngeren Lot. Nur dessen Ergebnis von 475 Euro geht in die Betrachtung der steuerbaren privaten Veräußerungsgeschäfte ein. Die Freigrenze wird anschließend anhand der gesamten Jahresergebnisse geprüft.
In der Wallet verbleiben 0,05 BTC aus Juli mit 3.000 Euro Kosten. Die Kontrolle lautet: 4.000 + 3.000 verbrauchte Kosten + 3.000 Restkosten = 10.000 Euro ursprüngliche Kosten. Der Gesamtunterschied nach Verkaufsgebühr beträgt 3.425 Euro; er darf nicht ungeteilt als steuerbarer Gewinn ausgewiesen werden. Die Aufteilung von Werbungskosten auf steuerbare und nicht steuerbare Vorgänge entspricht dem Grundsatz in BMF-Randnummer 57.
Eigenüberträge übertragen die Historie, nicht den Steuerwert
Ein Transfer zwischen eigenen Wallets ist grundsätzlich keine Anschaffung und keine Veräußerung. Die übertragenen Einheiten behalten Anschaffungsdatum und Kosten. Der Ziel-Wallet darf kein neuer Kauf zum aktuellen Marktpreis entstehen.
Bei Teilüberträgen muss klar sein, welche Einheiten verschoben wurden. Ist eine genaue On-chain-Zuordnung möglich, unterstützt sie die Einzelbetrachtung. Andernfalls braucht die Transferlogik eine dokumentierte Regel, die mit der Lot-Methode vereinbar ist. Der Leitfaden zu Wallet-Transfers beschreibt die Belegkette.
Gebühren und fehlende Kosten
Anschaffungsnebenkosten erhöhen die Kosten des erworbenen Lots. Veräußerungskosten mindern das Ergebnis. Wird eine Netzwerkgebühr in einem anderen Kryptowert gezahlt, kann zusätzlich ein Abgang dieses Gebührentokens zu beurteilen sein.
FIFO kann fehlende Preise nicht reparieren. Ein Lot mit unbekannten Anschaffungskosten bleibt unvollständig, auch wenn seine Reihenfolge feststeht. Statt Kosten gleich null zu setzen, muss der Report sie rekonstruieren oder als nicht berechenbar kennzeichnen. Siehe fehlende Preise im Krypto-Report.
Wann die Methode gewechselt werden kann
Innerhalb einer Wallet ist die gewählte Methode bis zur vollständigen Veräußerung aller Einheiten einer Handelsbezeichnung beizubehalten. Nach vollständiger Veräußerung und anschließendem Neuerwerb kann die Methode nach dem BMF gewechselt werden. Ein Wechsel mitten im Bestand, nur weil er das Ergebnis verbessert, widerspricht der geforderten Konsistenz.
Ein bloßer Eigenübertrag mit anschließend leerer Quellwallet ist keine vollständige Veräußerung. Er eröffnet daher nicht allein das in Randnummer 62 an Veräußerung und Neuerwerb geknüpfte Wahlrecht. Die Anschaffungshistorie der übertragenen Einheiten bleibt erhalten.
- Methode und Geltungsbereich je Wallet dokumentieren;
- vollständige Veräußerung mit Datum und Nullbestand nachweisen;
- Neuerwerb und neuen Methodenbeginn festhalten;
- keine rückwirkende Optimierung bereits veräußerter Lots;
- Softwareversion und Reporteinstellungen archivieren.
Betriebsvermögen und internationale Reports separat prüfen
Die dargestellte §-23-Logik betrifft Privatvermögen. Im Betriebsvermögen gelten Gewinnermittlung, Bilanzierung und GoBD; eine private Jahresfrist gibt es dort nicht. Auch ausländische Reports mit globalem FIFO, HIFO oder LIFO dürfen nicht ungeprüft in eine deutsche Erklärung übernommen werden.
Das Krypto-Audit-Pack hält Lot-Methode, Reporteinstellungen und manuelle Korrekturen fest. Der Deutschland-Leitfaden erklärt Haltefrist und Freigrenze im Gesamtzusammenhang.
FIFO ohne Programmierkenntnisse prüfen: Das Lot-Kontrollblatt
Eine Tabellenzeile je verbrauchtem Anschaffungslos macht einen Verkauf nachrechenbar: Verkaufsreferenz | Wallet | Asset | ursprüngliches Anschaffungsdatum | Lot-Gesamtmenge | davon verkauft | anteilige Kosten | Erlösanteil | Verkaufsgebühr | Haltefrist | Restmenge und Restkosten. Bei einem Verkauf über mehrere Lots stehen mehrere Zeilen unter derselben Verkaufsreferenz.
- Prüfe zuerst die Wallet des tatsächlichen Verkaufs. Verwende keine Kosten eines unverbundenen anderen Kontos.
- Sortiere die dort verfügbaren Anschaffungen nach ihrem ursprünglichen Erwerb, einschließlich belegter Eigenüberträge.
- Verbrauche die ältesten verfügbaren Mengen bis zur Verkaufsmenge; berechne die Kosten jedes Teilstücks proportional.
- Ordne Erlös und Verkaufsgebühr nachvollziehbar den Teilstücken zu und prüfe deren Haltefristen einzeln.
- Vergleiche Restmenge und Restkosten mit der nächsten Transaktion sowie dem Jahresendbestand.
Aus dem BTC-Beispiel mit Januar- und Junikäufen müssen 0,08 BTC mit 4.800 Euro Kosten verbleiben. Weist ein anderer Report eine andere Restbasis aus, prüfe Methode, Gebühren, Transfers und Importabdeckung. Ein Methodenname auf dem Deckblatt genügt dafür nicht. Eine rückwirkend stornierte Order oder ein doppelter CSV-Verkauf gehört vor der Lot-Rechnung geklärt.
Häufige Fragen
Ist FIFO in Deutschland immer Pflicht?
Nein. Das BMF beginnt mit der Einzelbetrachtung und enthält bei fehlender Identifizierbarkeit walletbezogene Vereinfachungen.
Darf ich alle Börsen in einen FIFO-Pool werfen?
Die BMF-Vereinfachung ist walletbezogen. Ein globaler Pool benötigt eine andere tragfähige Grundlage und kann Ergebnisse verfälschen.
Beginnt nach einem Wallet-Transfer eine neue Haltefrist?
Bei einem echten Eigenübertrag nein. Anschaffungsdatum und Kosten der übertragenen Einheiten werden fortgeführt.
Kann ich jedes Jahr zwischen FIFO und Durchschnitt wechseln?
Nicht bei fortbestehendem Bestand. Die gewählte Methode bleibt bis zur vollständigen Veräußerung der Handelsbezeichnung in der Wallet bestehen.
Gilt die private Jahresfrist auch im Betriebsvermögen?
Nein. Betriebliche Kryptowerte folgen der betrieblichen Gewinnermittlung.
Amtliche Quellen
- BMF-Schreiben zu Kryptowerten 2025, insbesondere Rn. 61
- BFH, Urteil vom 14. Februar 2023 – IX R 3/22
- § 23 EStG
Amtliche Grundlagen und Beispielrechnungen geprüft am 9. Oktober 2026. Alle Zahlenfälle sind fiktiv und betreffen Kryptowerte im deutschen Privatvermögen.
Weiterführende Seiten
Steuerbericht automatisch erstellen
Importiere deine Transaktionen, prüfe die Ergebnisse und erstelle einen detaillierten PDF-Bericht mit einem Prüfpfad auf Transaktionsebene.
Jetzt kostenlos starten →Hinweis: Dieser Artikel dient ausschließlich zur allgemeinen Information und stellt keine Steuerberatung dar. Für individuelle Steuerberatung wende dich an einen zugelassenen Steuerberater.